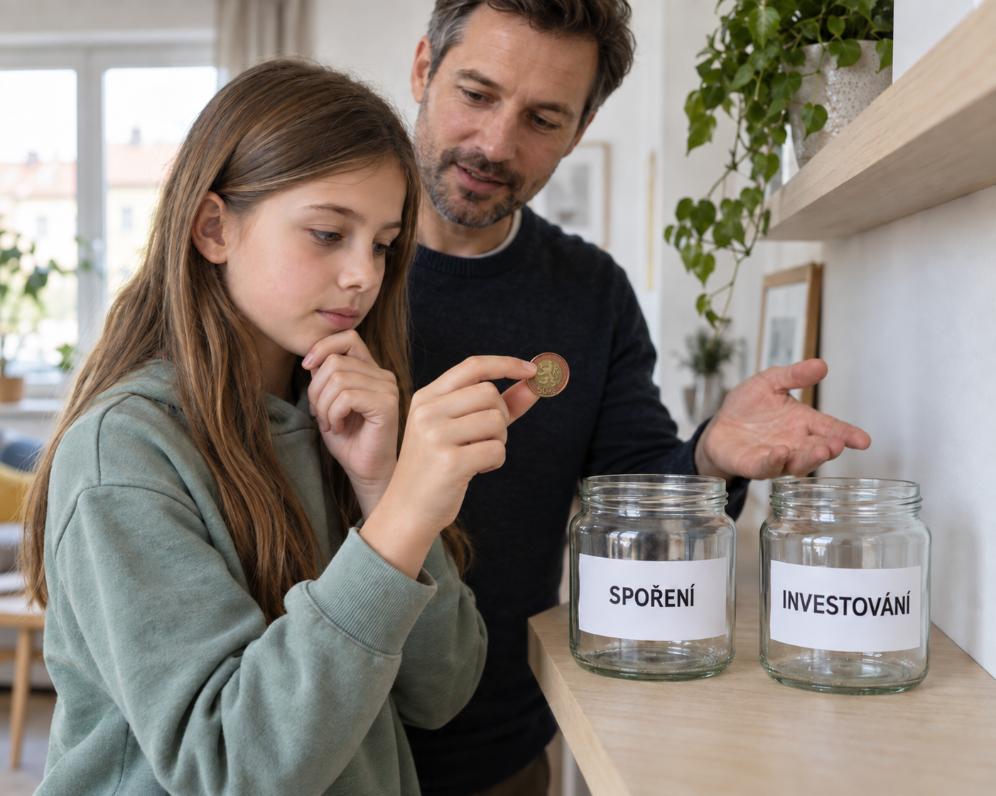
Chytrý start do dospělosti: Jak dětem připravit pevný finanční základ?
17. září
Každý rodič si přeje, aby jeho děti měly do života co nejlepší start. Přemýšlíte, zda je lepší pro budoucí plány dětí peníze šetřit na spořicím účtu, nebo je s rozmyslem investovat? Obě možnosti nabízejí unikátní výhody a zároveň skrývají specifická úskalí. Pojďme společně prozkoumat, jak najít ideální rovnováhu a efektivně budovat finanční polštář pro studium, bydlení či jiné životní milníky vašich ratolestí.
Spoření versus investování: Dvě cesty, jeden cíl
Při plánování finanční budoucnosti pro děti často stojíme před volbou mezi spořením a investováním. Tyto dvě strategie se však skvěle doplňují. Spořicí účet nabízí bezpečný přístav pro vaše peníze. Jsou zde snadno dostupné a jejich hodnota zůstává stabilní. Nemusíte se obávat výkyvů na finančních trzích. Tato jednoduchost a okamžitá likvidita jsou jeho hlavními přednostmi. Spoření se hodí pro krátkodobé cíle nebo jako pohotovostní rezerva. Má to však jeden háček: pokud je úroková sazba po zdanění nižší než inflace, kupní síla úspor se postupně snižuje. Za stejnou částku si tak za pár let koupíte méně. To je daň za naprostou bezpečnost.
Investování naopak otevírá dveře k potenciálně vyššímu zhodnocení. Je ideální pro peníze, které nebudete potřebovat v nejbližších letech. Například na studium za deset let nebo na první bydlení za patnáct let. Dlouhodobý horizont je klíčový. Poskytuje dostatek času na překonání nepříznivých období na trzích. S vyšším potenciálem zisku však přichází i vyšší riziko kolísání hodnoty. Nikdo vám nemůže zaručit konkrétní výnos. Ani to, že investice vždy překonají inflaci. Rozhodování by se proto mělo odvíjet od několika faktorů. Důležité je, kdy budete peníze potřebovat. Zvažte také, jakou míru kolísání jste ochotni akceptovat a jaké poplatky jsou s produktem spojeny. Chytrá strategie často spočívá v kombinaci obou přístupů, přesně na míru vašim cílům.
Praktické možnosti pro budování dětského kapitálu
Pro budování finančního základu pro vaše děti existuje několik zajímavých cest. Jednou z nich je doplňkové penzijní spoření (DPS) založené přímo pro dítě. Rodiče či blízcí mohou pravidelně přispívat. Velkou výhodou je možnost získat státní příspěvek, pokud jsou splněny zákonné podmínky. Peníze se v rámci DPS investují podle zvolené strategie, takže výsledek není předem zaručen. Důležité je si uvědomit, že primárním účelem produktu je spoření na stáří. Většina prostředků proto zůstává dlouhodobě vázaná. To může být omezením, pokud chcete mít peníze k dispozici dříve.
Část peněz lze získat dříve. Po 18. narozeninách dítěte lze požádat o výplatu nejvýše jedné třetiny naspořených prostředků. Do této částky se nezapočítávají státní příspěvky ani příspěvky zaměstnavatele. Pro tuto výplatu je nutné splnit podmínky: spoření musí trvat alespoň deset let a v posledních dvou letech nesmí dojít k převodu peněz. Žádost je potřeba podat do dvou let od osmnáctých narozenin. Další, často flexibilnější cestou, jsou podílové fondy nebo jiná investiční řešení. Ta rozkládají peníze mezi různé druhy aktiv, oblasti či firmy. Toto rozložení pomáhá omezovat rizika, ale nemůže je zcela eliminovat. Před výběrem je klíčové porovnat poplatky, dostupnost peněz a míru kolísání. Nezapomeňte si také ověřit, komu budou peníze právně patřit a kdo o nich bude moci rozhodovat po dosažení plnoletosti dítěte. Tyto právní aspekty jsou důležité pro klidný spánek.
Kouzlo času a pravidelnosti: Klíče k úspěchu
Při vytváření finančního základu pro dítě hraje čas neuvěřitelně důležitou roli. Čím dříve začnete, tím menší částky stačí pravidelně odkládat. Nemusíte pak dohánět ztracený čas vysokými vklady. Dlouhý časový horizont zároveň umožňuje naplno využít kouzlo složeného úročení. To znamená, že případné výnosy, které vaše investice vygenerují, zůstávají v portfoliu. V dalších letech pak samy vytvářejí další výnosy. Je to jako sněhová koule, která se valí z kopce a neustále roste. U investic však nejde o předem stanovený úrok. Skutečný výsledek bude záviset na vývoji trhu, nákladech a zvolené strategii. Potenciál složeného zhodnocování je obrovský, zejména v dlouhodobém horizontu.
Stejně důležitá je i pravidelnost. I menší částky, ukládané každý měsíc, mohou za řadu let vytvořit užitečný finanční základ. Konkrétní výsledek sice nelze dopředu slíbit, ale disciplína se vyplácí. S blížícím se termínem, kdy má dítě peníze využít – například před nástupem na vysokou školu – je vhodné plán znovu zkontrolovat. Možná bude čas přesunout část prostředků do méně rizikových aktiv. Příliš riziková investice by mohla krátce před výběrem výrazně klesnout. A nezapomeňte na samotné dítě! Součástí přípravy může být i postupné zapojování do rozhodování. Kromě peněz si tak do dospělosti odnese neocenitelnou zkušenost s plánováním, vytvářením rezerv a odpovědným zacházením s financemi. Je to investice do jeho finanční gramotnosti.
Finanční základ pro dítě nemusí stát pouze na jednom produktu. Vhodná kombinace úspor a investic se vždy odvíjí od konkrétního cíle, délky spoření i přijatelného rizika. Každá rodina a její situace je jedinečná. Pokud chcete zjistit, jaké řešení by mohlo vyhovovat právě vašim potřebám, využijte prosím kontaktní údaje na tomto webu. Společně probereme vaše možnosti a pomůžeme najít cestu k finančně jistější budoucnosti pro vaše děti.